Oleh: Abdul Rasyid
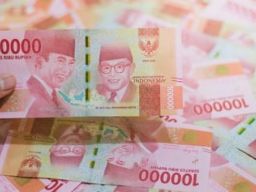
Persoalan APBN 2026 tidak semata-mata menyangkut kemampuan pemerintah mengejar penerimaan pajak, tetapi juga menyangkut keseimbangan antara pendapatan negara, belanja aparatur, pembiayaan pembangunan, defisit fiskal, dan tanggung jawab pengelolaan kekayaan alam. Dalam perspektif konstitusi, setiap rupiah uang negara merupakan amanat rakyat yang harus dikelola secara transparan, efisien, berkeadilan, dan dapat dipertanggungjawabkan.
Baca Juga: Pahlawanku Teladanku
Berdasarkan UU No.17/2025 tentang APBN 2026, pemerintah menetapkan pendapatan negara Rp3.153,58 triliun, belanja negara Rp3.842,73 triliun, dan defisit Rp689,15 triliun. Artinya, terdapat kesenjangan fiskal yang harus dikelola secara hati-hati melalui pembiayaan yang berkelanjutan.
Suahasil Nazara, Menteri Keuangan, dalam konferensi pers di Jakarta, Jumat (13/11/2026) menyampaikan, pemerintah masih harus mengumpulkan penerimaan pajak sebesar Rp 514 triliun dalam dua bulan terakhir 2026 untuk memenuhi target APBN.
Hingga Oktober 2026, penerimaan pajak tercatat Rp 1.796,8 triliun atau baru 76,2 persen dari target Rp 2.357,7 triliun.
“Masih ada Rp 514 triliun yang harus dikumpulkan teman-teman pajak,” kata Suahasil.
Ia pun meminta dukungan masyarakat untuk memenuhi kewajiban pajak hingga akhir tahun. Sebab, penerimaan tersebut digunakan untuk membiayai belanja negara dan kebutuhan pembangunan.
“Saya mohon dukungan dari masyarakat untuk kita mengumpulkan penerimaan pajak,” ujar Suahasil.
Data Kementerian Keuangan hingga 31 Oktober 2026 menunjukkan pendapatan negara mencapai Rp2.618 triliun, terdiri atas pajak Rp1.796,8 triliun, kepabeanan dan cukai Rp267,2 triliun, serta Penerimaan Negara Bukan Pajak (PNBP) Rp551,8 triliun. Sementara belanja negara mencapai Rp2.997,2 triliun. Dengan demikian, defisit sementara tercatat Rp379,3 triliun atau 1,47 persen terhadap Produk Domestik Bruto (PDB) atau Gross Domestic Product (GDP).
Ada persoalan angka yang perlu dijelaskan kepada publik. Selisih target pajak Rp2.357,7 triliun dengan realisasi Rp1.796,8 triliun adalah Rp560,9 triliun. Namun, pemerintah menyebut kebutuhan penerimaan pajak tersisa Rp514 triliun karena menggunakan proyeksi akhir tahun Rp2.310,8 triliun, bukan target awal APBN. Artinya, terdapat penyesuaian proyeksi penerimaan sekitar Rp46,9 triliun yang harus diterangkan secara terbuka.
Perkembangan pendapatan dan belanja juga menunjukkan peningkatan penyerapan anggaran. Pada Agustus, pendapatan Rp2.055,6 triliun dan belanja Rp2.295,7 triliun. September meningkat menjadi Rp2.341,5 triliun dan Rp2.660,5 triliun. Oktober mencapai Rp2.618 triliun dan Rp2.997,2 triliun. Angka tersebut merupakan realisasi sementara, bukan laporan penutupan tahun.
Dalam perspektif ekonomi, defisit bukan otomatis menunjukkan kegagalan pemerintah. Defisit dapat menjadi instrumen pembangunan selama pembiayaannya produktif, terukur, dan tidak membebani generasi mendatang secara tidak proporsional. Namun, pemerintah harus mengevaluasi kualitas belanja, termasuk belanja pegawai, perjalanan dinas, pengadaan barang dan jasa, serta fasilitas pejabat negara.
Persoalan yang lebih mendasar adalah optimalisasi kekayaan sumber daya alam. Indonesia memiliki batubara, nikel, emas, tembaga, minyak, gas, kelapa sawit, dan komoditas perkebunan lainnya. Pengelolaannya melibatkan BUMN, perusahaan swasta nasional, perusahaan asing, koperasi, dan masyarakat melalui perizinan serta skema penguasaan yang diatur negara.
Kontribusi sektor tersebut kepada negara tidak hanya berupa pajak penghasilan dan pajak pertambahan nilai, tetapi juga royalti, iuran tetap, bea keluar, dividen BUMN, serta PNBP dan penerimaan daerah sesuai ketentuan. Karena itu, pemerintah perlu membuka data kontribusi fiskal setiap sektor secara terukur, termasuk perbandingan nilai produksi, keuntungan perusahaan, kewajiban pajak, penerimaan negara, dan manfaat ekonomi bagi masyarakat sekitar.
Ketentuan Pasal 33 ayat (3) UUD 1945 menegaskan bahwa kekayaan alam dikuasai negara untuk sebesar-besar kemakmuran rakyat. Ayat (4) juga mengamanatkan demokrasi ekonomi yang berkeadilan, berkelanjutan, dan berwawasan lingkungan. Dengan demikian, penguasaan negara bukan sekadar memberikan izin eksploitasi, melainkan memastikan manfaat ekonomi tidak terkonsentrasi pada segelintir pemilik modal.
Baca Juga: Penyadapan Ilegal oleh Oknum APH dalam Perspektif Konstitusi dan Fikih Islam
Eksploitasi tambang dan pembukaan perkebunan yang tidak terkendali berpotensi menimbulkan deforestasi, banjir, tanah longsor, karhutla (kebakaran hutan dan lahan), pencemaran air, serta hilangnya produktivitas tanah. Kerusakan tersebut bukan sekadar persoalan lingkungan, melainkan ancaman terhadap ketahanan ekonomi, pangan, energi, kesehatan masyarakat, dan keselamatan generasi mendatang.
UU No.3/2020 tentang Minerba mewajibkan pemegang izin pertambangan menerapkan kaidah pertambangan yang baik, melakukan reklamasi, dan menyediakan jaminan pascatambang, UU No. 39/2014 tentang Perkebunan melarang pembukaan lahan dengan cara membakar, dan UU No.32/2009 mewajibkan pelaku pencemaran dan perusakan lingkungan melakukan penanggulangan serta pemulihan.
Karena itu, keuntungan perusahaan tidak boleh dinikmati secara privat sementara kerugian ekologis dibebankan kepada APBN dan masyarakat. Pemerintah wajib menegakkan prinsip pencemar membayar (polluter pays principle), memperkuat pengawasan perizinan, serta menindak perusahaan yang terbukti melanggar hukum.
Empat langkah strategis yang perlu dilakukan pemerintah.
Pertama, memperkuat transparansi APBN, termasuk rincian belanja aparatur, fasilitas pejabat, subsidi, dan efektivitas program prioritas.
Kedua, melakukan audit kepatuhan pajak dan Penerimaan Negara Bukan Pajak (PNBP) perusahaan tambang serta perkebunan, membuka data kontribusi sektoral, dan memastikan kewajiban reklamasi serta pemulihan lingkungan dipenuhi.
Ketiga, mengintegrasikan kebijakan energi dan pangan dengan perlindungan kawasan hutan, daerah aliran sungai, lahan pertanian produktif, dan wilayah masyarakat adat.
Baca Juga: Jenderal Polri dan Penyadapan Presiden: Hukum Tak Boleh Tunduk pada Kekuasaan
Keempat, memperkuat pengawasan DPR, BPK, KPK, aparat penegak hukum, serta partisipasi masyarakat sipil agar pengelolaan sumber daya alam tidak menjadi ruang konflik kepentingan dan penyalahgunaan kewenangan.
Keberhasilan APBN tidak cukup diukur dari besarnya penerimaan pajak, tingginya penyerapan belanja, ataupun pertumbuhan investasi. Ukuran utamanya adalah seberapa besar manfaat pembangunan dirasakan masyarakat, seberapa kuat ketahanan pangan dan energi, serta seberapa terjaga kekayaan alam untuk generasi berikutnya.
Pasal 23 UUD 1945 menempatkan APBN sebagai instrumen pengelolaan keuangan negara yang ditetapkan setiap tahun dengan undang-undang, UU No.17/2003 menegaskan prinsip pengelolaan keuangan negara yang efisien, ekonomis, transparan, bertanggung jawab, dan berkeadilan, dan UU No.1/2004 memperkuat prinsip pertanggungjawaban perbendaharaan negara.
Pemerintah tidak boleh hanya menuntut rakyat taat membayar pajak, tetapi juga harus memastikan korporasi besar memenuhi kewajibannya dan setiap pejabat mempertanggungjawabkan penggunaan uang negara.
Kekayaan alam bukan warisan untuk dihabiskan, APBN bukan anggaran untuk kepentingan kekuasaan, dan pajak bukan beban rakyat tanpa timbal balik, semuanya merupakan amanat konstitusi untuk mewujudkan kesejahteraan, keadilan sosial, serta kedaulatan ekonomi bangsa.
Dalam urain tersebut, penulis menyampaikan pesan penting terkait perspektif keadilan fiskal, beban aparatur negara, defisit anggaran, dan hak rakyat atas kemakmuran dan kelestarian lingkungan berdasarkan Pasal 23 dan Pasal 33 UUD 1945.
Penulis: Sekjen DPP LPKAN Indonesia, Aktivis, Pemerhati Kebijakan Publik, Pendidikan, dan Kebudayaan. Aktif menulis isu-isu politik, sosial, dan budaya di berbagai media nasional.
Editor : Redaksi